Antes de empezar
⏱️ Tiempo de lectura: 11 min. Imágenes generadas con Inteligencia Artificial con fines ilustrativos. Revisión de fuentes: 28 de octubre de 2026.
El día que una tubería revienta o una tormenta entra en casa, descubres si la póliza que guardabas en un cajón era una protección real o simplemente otro recibo. No basta con saber que tienes un seguro: importa qué has contratado.
La mayoría de los disgustos con el seguro de hogar nacen de tres confusiones: no distinguir continente y contenido, dar por incluidas garantías que eran opcionales y pasar por alto lo que queda excluido.
Por eso, si te preguntas qué cubre el seguro de hogar, aquí vamos a separar los daños habituales de las ampliaciones, los límites de indemnización y los riesgos extraordinarios que pueden corresponder al Consorcio.
No existe una póliza universal que lo cubra todo. Dos contratos con el mismo nombre comercial pueden proteger bienes distintos y aplicar franquicias, topes o exclusiones muy diferentes.
🛡️ Qué es el seguro de hogar y qué protege
Un seguro de hogar es un contrato que cubre los riesgos expresamente pactados para una vivienda, sus bienes y, si se contrata, la responsabilidad civil frente a terceros. Puede asumir reparaciones, reposiciones, indemnizaciones o servicios de asistencia según las condiciones de la póliza.
En España, la Ley 50/1980 de Contrato de Seguro regula las obligaciones de las partes, la declaración del siniestro y los límites de la indemnización. La clave no es el nombre «multirriesgo», sino la combinación de garantías, capitales, límites, exclusiones y condiciones particulares.
🏠 Continente y contenido: la diferencia que decide la indemnización
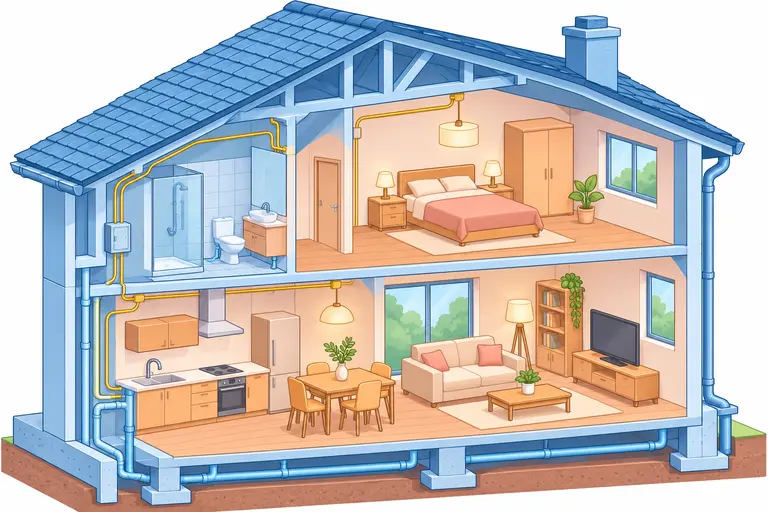
El continente es, en general, la parte constructiva de la vivienda y sus instalaciones fijas; el contenido son los objetos que hay dentro. Determinados elementos, como muebles de cocina integrados o instalaciones añadidas, pueden clasificarse de forma distinta según la aseguradora: comprueba su definición contractual.
| Concepto | Qué suele incluir | Qué debes comprobar |
|---|---|---|
| Continente | Muros, techos, suelos, puertas, ventanas, tuberías y cableado fijo. | Capital de reconstrucción, mejoras y elementos incorporados. |
| Contenido | Sofás, ropa, televisores, electrodomésticos y enseres móviles. | Capital de reposición, antigüedad y límites por objeto. |
| Objetos especiales | Joyas, obras de arte, colecciones y bienes de alto valor. | Declaración específica, sublímites, medidas de seguridad y exclusiones. |
Para asegurar correctamente el continente, piensa en el coste de reconstruir la vivienda, no en su precio de compraventa ni en el valor del suelo. La guía de OCU para valorar el continente recuerda que una valoración incorrecta puede provocar problemas al cobrar.
📉 Infraseguro y sobreseguro: dos errores distintos
Hay infraseguro si aseguras un bien por debajo de su valor asegurable. El artículo 30 de la Ley de Contrato de Seguro permite aplicar la regla proporcional: si aseguras solo el 50 % de su valor, un daño indemnizable de 10.000 € podría reducirse a 5.000 €, salvo pacto que excluya esa regla. Es un ejemplo matemático, no una oferta ni una prima.
El sobreseguro consiste en declarar un capital notablemente superior al valor real. Según el artículo 31, no cobras el capital inflado: se indemniza el daño efectivamente causado y puede solicitarse reducir suma y prima. También revisa si tu póliza garantiza valor de reposición, valor real, primer riesgo o renuncia a la regla proporcional.
🧰 Garantías básicas y opcionales: no confundas lo habitual con lo contratado
En el mercado son frecuentes las garantías de incendio, explosión, daños por agua, fenómenos atmosféricos dentro de ciertos umbrales, robo con condiciones, rotura de cristales y responsabilidad civil. «Frecuente» no significa obligatoria ni idéntica en todas las pólizas: cada garantía tiene su definición y sus límites.
Entre las garantías opcionales pueden aparecer daños estéticos, todo riesgo accidental, asistencia urgente, reparación de electrodomésticos, protección jurídica ampliada o cobertura de objetos de valor. El análisis de OCU sobre exclusiones en seguros de hogar muestra por qué conviene comprobar qué versión exacta contrataste.
💶 ¿Qué significa franquicia en el seguro de hogar?
La franquicia seguro hogar es la parte de un daño cubierto que asumes tú. Por ejemplo, con una franquicia pactada de 150 € y un siniestro indemnizable valorado en 600 €, la parte a cargo de la aseguradora sería, en principio, 450 €, siempre que no haya otros límites o condiciones. Es un supuesto ilustrativo, no una franquicia general.
Lee también los límites por siniestro y anualidad, los períodos de carencia y si existe una cantidad mínima de daño para que actúe la garantía. ICEA estudia la evolución y siniestralidad de estos seguros en sus estadísticas sobre seguros multirriesgo de ICEA; esas estadísticas no sustituyen a tus condiciones particulares.
🐾 Responsabilidad civil, mascotas y riesgos digitales
La responsabilidad civil familiar puede cubrir ciertos daños que tú o personas aseguradas causéis a terceros, pero no da por hecho que cubra cualquier incidente con animales. Consulta nuestra guía sobre seguro para mascotas para distinguir responsabilidad frente a terceros de gastos veterinarios.
Una cobertura doméstica de asistencia informática tampoco equivale automáticamente a un seguro contra fraude digital, extorsión o pérdidas de datos. Para esa diferencia, consulta el artículo sobre seguro de ciberseguridad.
🚫 Lo que casi nunca cubre el seguro de hogar
Entre las exclusiones seguro hogar más habituales están el desgaste por uso, la falta de mantenimiento, las humedades por condensación, averías anteriores a la contratación, daños provocados intencionadamente y algunos perjuicios meramente estéticos. No se puede afirmar que todas las pólizas excluyan exactamente lo mismo.
- Agua: una rotura accidental cubierta no es lo mismo que filtraciones crónicas, condensación o una tubería deteriorada excluida.
- Robo: la póliza puede distinguir robo con fuerza o violencia de hurto sin fuerza; fuera de casa pueden existir límites especiales.
- Meteorología: lluvia, viento, granizo y nieve pueden exigir umbrales, pruebas y condiciones concretas.
- Bienes valiosos: joyas, dinero y dispositivos pueden tener sublímites o requerir declaración previa.
- Vivienda desocupada, alquiler turístico u obras: ciertas circunstancias pueden modificar o limitar la protección si así se establece en el contrato.
Ni siquiera la etiqueta «todo riesgo accidental» borra exclusiones, franquicias ni topes. Las advertencias de OCU sobre el todo riesgo del hogar incluyen ejemplos como daños estéticos o producidos por animales que pueden quedar fuera.
🌧️ Cuándo entra el Consorcio de Compensación de Seguros
El Consorcio de Compensación de Seguros no es una aseguradora universal que sustituya cualquier negativa de tu compañía. En el régimen de riesgos extraordinarios indemniza, si se cumplen los requisitos, daños por inundaciones extraordinarias, terremotos, erupciones volcánicas, tempestades ciclónicas atípicas y determinados hechos violentos o actuaciones de fuerzas de seguridad en tiempo de paz.
Por regla general, necesitas una póliza incluida en el sistema, vigente y al corriente de pago, con el recargo correspondiente. El Consorcio utiliza los bienes y capitales asegurados en tu contrato; no convierte un contenido no asegurado en contenido indemnizable. Consulta su guía oficial del Consorcio para pedir una indemnización.
🔎 Casos especiales: DANA, terremotos e incendios
Una DANA no activa por sí sola una garantía: importa si hubo inundación extraordinaria u otro daño. En el satélite sobre qué cubre el seguro ante una DANA explicamos cómo distinguir el origen del agua y quién indemniza.
Para entender los daños sísmicos de una vivienda, una comunidad o un coche, revisa la guía sobre seguro y terremotos.
Un incendio forestal no figura, por sí mismo, entre los fenómenos naturales extraordinarios indemnizados por el Consorcio. Normalmente hay que estudiar la garantía de incendio de la aseguradora y las posibles ayudas públicas, como explicamos en seguro de hogar e incendio forestal.
📋 Cómo leer tu póliza en 10 minutos y reclamar un siniestro
- Minutos 1–2: identifica la vivienda, sus usos declarados, quién figura como asegurado y la vigencia.
- Minutos 3–4: localiza capitales separados de continente y contenido, objetos especiales y criterio de valoración.
- Minutos 5–6: marca las garantías contratadas, las opcionales que faltan y los límites por daño.
- Minutos 7–8: subraya franquicias, exclusiones, carencias y obligaciones de mantenimiento o seguridad.
- Minutos 9–10: guarda teléfonos de asistencia, canal de siniestros y procedimiento de reclamaciones.
📞 Si ya ha ocurrido el siniestro
Prioriza la seguridad y evita que el daño aumente sin ponerte en riesgo. Comunica el siniestro a la aseguradora cuanto antes: el artículo 16 de la Ley 50/1980 fija un máximo general de siete días desde que lo conoces, salvo plazo más amplio en la póliza. Guarda fotografías, facturas, presupuestos y justificante de la comunicación.
La Ley de Contrato de Seguro prevé comunicar por escrito la relación de objetos y la estimación de daños dentro de los cinco días siguientes a la notificación del siniestro. El artículo 18 exige pagar, dentro de los 40 días desde la declaración, al menos el importe mínimo de lo que la aseguradora pueda deber según las circunstancias conocidas; no significa que deba cerrar toda la peritación en 40 días.
Si discrepas del rechazo o de la valoración, reclama primero por escrito al servicio de atención al cliente o defensor de la aseguradora. Si eres consumidor y rechazan tu reclamación, o pasa un mes sin respuesta, puedes acudir al procedimiento de reclamación de la DGSFP. Su informe no es vinculante.
🧠 Mi conclusión
Mi conclusión es sencilla: casi todos los disgustos con el seguro de hogar empiezan antes del siniestro, cuando no se distingue continente de contenido y nadie lee las exclusiones. Una póliza barata que deja fuera el riesgo importante de tu vivienda puede ser una falsa economía.
Si solo vas a comprobar tres cosas, que sean estas: capitales correctos, garantías realmente contratadas y condiciones que impiden o reducen el cobro. Una conversación de diez minutos con la aseguradora antes de firmar suele valer mucho más que discutir después sobre lo que supuestamente incluía el contrato.
❓ Preguntas frecuentes
❓ ¿Qué cubre el seguro de hogar normalmente?
Normalmente puede cubrir incendio, ciertos daños por agua, robo, cristales y responsabilidad civil, entre otras garantías. La respuesta exacta depende de las condiciones particulares, los límites y las exclusiones de la póliza que hayas firmado.
❓ ¿El seguro de hogar es obligatorio si tengo hipoteca?
Para un inmueble hipotecado sujeto a la normativa del mercado hipotecario debe existir un seguro de daños adecuado, conforme al artículo 10 del Real Decreto 716/2009. No significa que sea obligatorio contratar un multirriesgo con todas las garantías ni hacerlo con la aseguradora que elige el banco.
La artículo 17.3 de la Ley 5/2019 permite exigir un seguro de daños vinculado al préstamo, pero obliga al prestamista a aceptar pólizas alternativas equivalentes, sin cobrar por analizarlas ni empeorar por ello las condiciones del préstamo. La vivienda sin hipoteca no tiene, con carácter general, obligación estatal de contratar un multirriesgo de hogar.
❓ ¿La comunidad de vecinos cubre los daños de mi piso?
Depende de la póliza comunitaria. Puede cubrir elementos comunes y, en algunos contratos, partes privativas o instalaciones, pero no debes suponer que protege tus muebles o tus objetos personales. Pide el detalle de capitales y coordina las declaraciones para evitar duplicidades.
❓ ¿Quién paga una fuga de agua que daña al vecino?
Si eres legalmente responsable y existe cobertura de responsabilidad civil aplicable, la aseguradora puede indemnizar al perjudicado hasta el límite pactado. También influye si la avería procede de una instalación privativa o comunitaria y si la causa está cubierta. No todas las fugas generan automáticamente una indemnización.
❓ ¿Qué pasa si declaré menos valor del que tiene mi casa?
Puedes encontrarte con infraseguro y una indemnización reducida por la regla proporcional del artículo 30 de la Ley 50/1980, salvo que esa regla esté excluida o la póliza funcione con otro sistema pactado. Revisa la suma asegurada y su actualización.
❓ ¿El Consorcio paga siempre los daños por tormentas?
No. Solo responde por riesgos extraordinarios definidos legalmente y cuando se cumplen los requisitos del seguro. La lluvia directa sobre el tejado, los vientos ordinarios o el granizo no pasan automáticamente a ser riesgos extraordinarios: revisa tu póliza de hogar.
❓ ¿Cómo reclamo si la aseguradora rechaza los daños?
Pide una respuesta motivada y conserva póliza, parte, fotografías, informes y facturas. Reclama por escrito al servicio de atención al cliente y, si no prospera o vence el plazo aplicable, acude a la DGSFP. Si existe una discrepancia de valoración, puede intervenir también el procedimiento pericial del artículo 38 de la Ley de Contrato de Seguro.
Este artículo es informativo y no sustituye el asesoramiento jurídico ni asegurador adaptado a tu póliza concreta.
Descargo de responsabilidad: Puedes consultar nuestro Descargo de Responsabilidad completo aquí.