
Antes de empezar: ⏱️ Tiempo de lectura: 6 min. Las imágenes de este artículo están generadas con Inteligencia Artificial con fines ilustrativos.
En el verano de 2026, con más de 175.000 personas evacuadas o confinadas y 14 provincias declaradas zona gravemente afectada por los incendios forestales, muchas familias se hicieron la misma pregunta por primera vez: si el fuego llega a mi casa, ¿quién paga los daños?
Aquí conviene desmontar dos ideas muy extendidas y muy equivocadas: que el Consorcio de Compensación de Seguros cubre automáticamente cualquier catástrofe, y que si declaran tu zona como «zona catastrófica» ya no necesitas mirar tu póliza. Ninguna de las dos es cierta, y creerlas puede salirte caro.
Aquí te explico qué cubre realmente tu seguro de hogar incendio forestal, cuándo entra (y cuándo no) el Consorcio de Compensación de Seguros, y qué implica de verdad que tu zona sea declarada gravemente afectada.
😔 Mi más sentido pésame a todas aquellas personas que han perdido una propiedad o algún animal, por culpa de los incendios forestales. Esperemos que los gobiernos tomen cartas en el asunto y pongan más medios.
Estas reglas son estructurales y no cambian cada verano, aunque las ayudas concretas de cada emergencia sí varían según el decreto que las active. Lo que no cambia es quién paga cada cosa, y eso es precisamente lo que vamos a aclarar.
🔥 Qué cubre tu seguro de hogar incendio forestal
El incendio es, históricamente, una de las coberturas más básicas de cualquier seguro de hogar: casi todas las pólizas cubren los daños materiales causados por llamas, explosión o la caída de un rayo, tanto en el continente (la vivienda) como en el contenido (muebles, electrodomésticos y enseres). Si quieres proteger también tus dispositivos y datos frente a otro tipo de riesgo, échale un vistazo a nuestra guía de seguro de ciberseguridad.
Que un incendio forestal sea el origen del fuego no cambia esta cobertura básica: si las llamas llegan a tu vivienda, tu aseguradora privada responde igual que ante cualquier otro incendio. Lo que sí cambia mucho de una póliza a otra son los límites: el capital asegurado, si incluye alojamiento provisional, o si cubre jardín, garaje y anexos.
🏛️ Cuándo (y cuándo no) entra el Consorcio de Compensación de Seguros
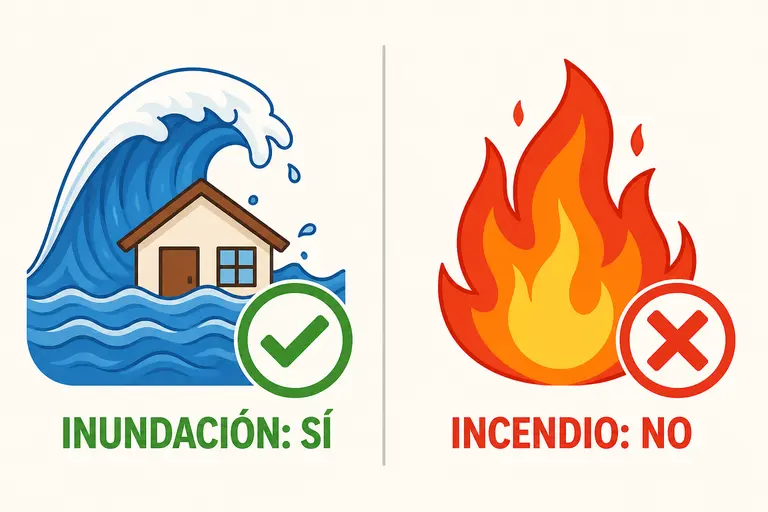
El Consorcio de Compensación de Seguros (CCS) es una entidad pública que indemniza una lista cerrada de «riesgos extraordinarios»: inundaciones y embate de mar, terremotos y maremotos, erupciones volcánicas, tempestad ciclónica atípica (vientos superiores a 120 km/h), caída de meteoritos, terrorismo y ciertos disturbios de orden público.
El incendio forestal no figura en esa lista: se clasifica como riesgo ordinario, y por tanto lo cubre siempre tu aseguradora privada, no el Consorcio. Esto no cambia aunque el incendio sea muy grave o se declare una emergencia: la única excepción del CCS es indemnizar a quien resulta herido o fallece colaborando en las labores de extinción.
| Riesgo | ¿Lo cubre el Consorcio? |
|---|---|
| Inundación extraordinaria | Sí |
| Terremoto o maremoto | Sí |
| Erupción volcánica | Sí |
| Viento superior a 120 km/h | Sí |
| Incendio forestal en tu vivienda | No, lo cubre tu aseguradora privada |
| Herida o fallecimiento ayudando a extinguir un incendio | Sí, solo daños personales |
⚠️ Qué significa que declaren tu zona como zona catastrófica
La «zona catastrófica» no es un término legal: su nombre oficial es «zona afectada gravemente por una emergencia de protección civil», recogido en la Ley 17/2015. La declara el Consejo de Ministros cuando los daños alteran gravemente las condiciones de vida de una zona, y abre la puerta a ayudas públicas: exenciones fiscales, apoyo a autónomos y empresas, y subvenciones para reparar viviendas.
Esto es clave: estas ayudas son un complemento del seguro, no un sustituto ni una forma de que el Consorcio empiece a cubrir el incendio. La propia ley establece que las ayudas públicas son compatibles con la indemnización del seguro, pero la suma de ambas nunca puede superar el valor real del daño: no se puede cobrar dos veces por lo mismo.
📋 Qué hacer si un incendio forestal daña tu vivienda
Lo primero, en cuanto sea seguro hacerlo, es dar parte a tu aseguradora y documentar los daños con fotos y vídeos antes de mover o limpiar nada, si es posible. La aseguradora enviará un perito para valorar los daños y determinar la indemnización según tu póliza.
- Da parte del siniestro a tu aseguradora lo antes posible
- Fotografía y documenta todos los daños antes de retirar escombros
- Guarda facturas de cualquier gasto urgente (alojamiento, ropa, enseres básicos)
- Espera la visita del perito y revisa su informe con calma
- Si tu zona está declarada gravemente afectada, solicita también las ayudas públicas por separado
Si el incendio se originó por la negligencia de un tercero, también puedes reclamarle directamente a él la indemnización, además de lo que cubra tu seguro; y si tienes dudas sobre una respuesta de tu aseguradora, puedes acudir al servicio de reclamaciones de la Dirección General de Seguros y Fondos de Pensiones.
🧾 Qué revisar en tu póliza antes de que pase algo
La mejor gestión de un incendio forestal es la que haces antes de que ocurra: revisar tu póliza con calma te ahorra sorpresas el peor día posible. Presta atención sobre todo al capital asegurado (que cubra reconstruir la vivienda completa, no solo una parte) y a los anexos.
- Capital asegurado suficiente para reconstruir toda la vivienda, no solo el valor de compra
- Gastos de alojamiento provisional mientras se repara o reconstruye la casa
- Cobertura de garaje, jardín, piscina o anexos si los tienes
- Franquicias y exclusiones específicas para incendios de origen externo
- Vehículos: recuerda que un seguro a terceros básico no cubre daños por incendio
Antes de reclamar: Este artículo resume el funcionamiento general del sistema. Las ayudas concretas de cada declaración de zona catastrófica varían según el real decreto que las active, y cada póliza de seguro tiene sus propios límites y exclusiones. Consulta siempre tu contrato y, ante dudas, a un profesional del sector.
🧠 Mi conclusión
El Consorcio de Compensación de Seguros no es un salvavidas universal: su lista de riesgos extraordinarios es cerrada, y el incendio forestal no está en ella, se declare o no se declare zona catastrófica. Mi consejo: no confíes en ayudas hipotéticas del Estado como red de seguridad principal. Revisa tu póliza de hogar ahora, con el capital asegurado y el alojamiento provisional bien cubiertos, porque esa es la única protección que depende de ti y que puedes ajustar hoy mismo.
❓ Preguntas frecuentes
❓ ¿El Consorcio de Compensación de Seguros paga si un incendio forestal quema mi casa?
No para los daños materiales: el incendio forestal no está en la lista cerrada de riesgos extraordinarios del Consorcio. Esos daños los cubre tu aseguradora privada si tienes contratada la cobertura de incendio.
❓ ¿Qué pasa si mi zona se declara zona catastrófica?
Se activan ayudas públicas (exenciones fiscales, subvenciones para reparar vivienda, apoyo a autónomos) que complementan a tu seguro, pero no lo sustituyen ni duplican el cobro: la suma de ayuda e indemnización nunca puede superar el valor del daño.
❓ ¿Todos los seguros de hogar cubren el incendio forestal?
La cobertura de incendio es habitual en la mayoría de pólizas de hogar, pero los límites varían mucho: revisa el capital asegurado, el alojamiento provisional y si cubre jardín, garaje o anexos antes de dar nada por hecho.
❓ ¿Puedo reclamar al Consorcio si ayudo a apagar un incendio y me hago daño?
Sí, esa es la única excepción: el Consorcio indemniza los daños personales (heridas o fallecimiento) de quienes colaboran en labores de extinción de un incendio, aunque no cubra los daños materiales del propio incendio.
❓ ¿Qué diferencia hay entre las ayudas por zona catastrófica y la indemnización del seguro?
La indemnización del seguro repara el daño según tu contrato; las ayudas por zona catastrófica son subvenciones públicas complementarias, sin carácter indemnizatorio, pensadas para cubrir lo que el seguro no llega a compensar.
Descargo de responsabilidad: Hola, no soy abogado ni asesor de seguros, mi conocimiento tiene límites, a lo estrictamente buscado por internet, por ello puedes consultar nuestro Descargo de Responsabilidad completo aquí.
😔 Mi más sentido pésame a todas aquellas personas que han perdido un ser querido, un animal o una propiedad, por culpa de los incendios forestales. Esperemos que los gobiernos tomen cartas en el asunto y pongan más medios.