Antes de empezar
⏱️ Tiempo de lectura: 12 min. Imágenes generadas con Inteligencia Artificial con fines ilustrativos. Información legal y de seguros revisada el 28 de octubre de 2026.
El banco te ofrece una hipoteca más barata si contratas su seguro de vida. Suena bien, hasta que miras la prima: el descuento del interés puede salir más caro que la cobertura. ¿Puedes negarte sin quedarte sin préstamo?
El seguro de vida hipoteca no es, por regla general, una obligación legal universal. La entidad puede exigir una cobertura que garantice el pago en determinados préstamos, pero no imponer su aseguradora cuando hay una póliza alternativa equivalente.
Aquí vas a separar tres cuestiones distintas: qué exige la ley, cuánto ahorras realmente con la bonificación hipoteca y qué hacer si ya firmaste. También veremos una comparación numérica con dos ofertas idénticas salvo el seguro.
La regla útil es sencilla: no es obligatorio por ley contratar el seguro con el banco, pero la bonificación solo compensa si comparas el coste total con y sin él. Las condiciones escritas de tu operación son decisivas.
⚖️ Qué dice la ley del seguro de vida hipoteca
🔎 Venta vinculada y venta combinada no son lo mismo
El artículo 17 de la Ley 5/2019 prohíbe con carácter general la venta vinculada de préstamos, salvo excepciones. En una venta vinculada, el seguro es condición para recibir el crédito. En una venta combinada, puedes obtener el préstamo sin el producto adicional, pero la entidad ofrece un tipo más bajo si lo contratas.
Para la venta combinada, el artículo 17.7 obliga a ofrecer los productos juntos y por separado, desglosar sus costes y explicar las diferencias y qué sucede si los cancelas. El Banco de España recuerda que la información precontractual debe permitir comparar la hipoteca bonificada con la no bonificada; revisa FIPRE, FEIN y escritura antes de decidir.
🔎 ¿Puede exigir el banco una póliza de vida?
El artículo 17.3 permite exigir un seguro que garantice el cumplimiento de las obligaciones del préstamo, que puede instrumentarse mediante seguro de vida o protección de pagos. Por eso, decir que el banco nunca puede pedir una póliza de vida sería inexacto: puede exigir cobertura en determinados casos, aunque no su producto concreto.
Si te exige ese seguro, debe admitir una póliza externa con condiciones y nivel de prestaciones equivalentes en el alta y las renovaciones, sin cobrar por analizarla ni empeorar las condiciones ofertadas del préstamo por aceptarla (artículo 17.3). Equivalente no significa idéntico precio o marca: compara capital, riesgos cubiertos, exclusiones, duración, beneficiario y continuidad de la protección.
🔎 Seguro de daños: obligación diferente
La vivienda hipotecada debe contar con un seguro de daños adecuado, especialmente frente a incendio, de acuerdo con el artículo 10 del Real Decreto 716/2009. Su capital asegurado se relaciona con el valor de tasación excluido el suelo. No equivale a tener que contratar un multirriesgo con todas las coberturas ni a aceptar el seguro de hogar del propio banco.
Antes de elegir qué protecciones necesitas, revisa qué cubre el seguro de hogar y, si tu vivienda está expuesta a determinados riesgos, la cobertura frente a incendios forestales. Vida y daños son seguros diferentes: no confundas una condición del préstamo con una exigencia de aseguramiento de la vivienda.
💸 Bonificación frente a coste real: haz la cuenta
🔎 Ejemplo con cifras: dos hipotecas comparables
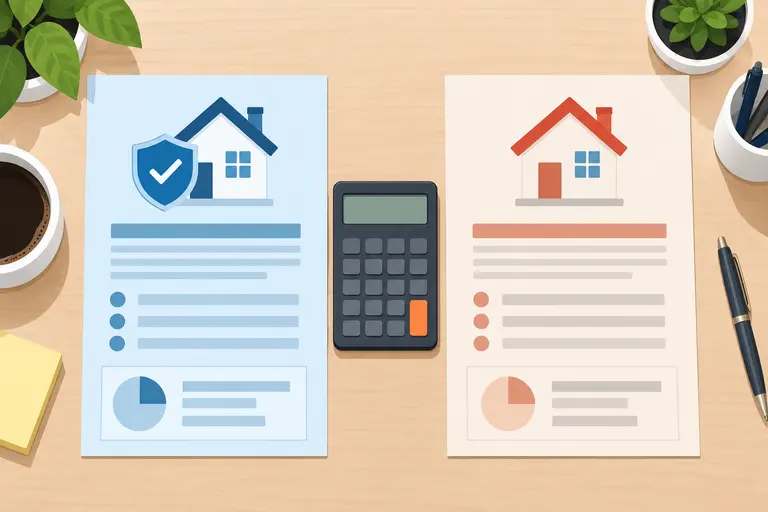
Supongamos 200.000 € pendientes, 25 años (300 cuotas), amortización francesa, tipo fijo constante, sin comisiones ni otros productos; dos pólizas de vida con coberturas equivalentes. Con el banco: TIN 2,70 % y prima anual de 720 €. Fuera: TIN 3,00 % y prima anual de 240 €. Son cifras hipotéticas, no ofertas reales y la comparación representa el primer año, con primas constantes solo para ilustrar.
| Concepto | Con seguro del banco | Con aseguradora externa |
|---|---|---|
| TIN hipotecario | 2,70 % (bonificado) | 3,00 % (sin bonificación) |
| Cuota mensual aproximada | 917,51 € | 948,42 € |
| 12 cuotas, sin seguro | 11.010,13 € | 11.381,07 € |
| Prima anual de vida | 720,00 € | 240,00 € |
| Coste conjunto en 12 meses | 11.730,13 € | 11.621,07 € |
| Diferencia frente a la póliza externa | +109,06 € | Referencia más económica |
Resultado: la bonificación de 0,30 puntos reduce las cuotas unos 370,94 € al año al principio, pero la prima bancaria cuesta 480 € más. En este supuesto, el paquete del banco sale 109,06 € más caro en el primer año. Se han redondeado las cantidades; un préstamo real requiere comparar ofertas con su TAE y evolución de primas, capital y cuotas.
🔎 Lo que una cuota mensual no te cuenta
El descuento no es necesariamente constante en euros: depende del capital pendiente y de los tipos aplicables. Las primas renovables pueden cambiar con la edad, el capital asegurado y la tarifa. Si financias una prima única dentro de la hipoteca, también puedes pagar intereses por esa prima. Compara el coste total a varios años, no solo la cuota o la primera anualidad.
El Banco de España recomienda revisar periódicamente el coste efectivo del seguro y la bonificación. Y una referencia útil: OCU publicó en 2023 que, según una encuesta anterior de IptiQ, el 96 % de las personas encuestadas aceptaron la póliza ofrecida por el banco y solo el 4 % eligió una externa. OCU no fecha allí el trabajo de campo: no es un porcentaje actual de todas las hipotecas españolas.
🏦 Contratar con el banco: pros
- Puede bajar el tipo pactado cuando se cumplen los requisitos de la bonificación.
- La gestión conjunta puede resultar más cómoda.
- Puede encajar si la cobertura es adecuada y el ahorro financiero supera el sobreprecio del seguro.
⚠️ Contratar con el banco: contras
- La prima puede ser superior a otras opciones equivalentes.
- La bonificación puede depender de mantener productos concretos según la escritura.
- Una prima única financiada puede elevar la deuda y generar intereses adicionales.
🌿 Contratar fuera: pros
- Comparas aseguradoras y coberturas sin limitarte a la oferta de la entidad.
- Puedes encontrar primas menores o un capital mejor ajustado a tus necesidades.
- La DGSFP considera posible equiparar una póliza anual renovable a una de prima única si mantiene las mismas coberturas y el horizonte de protección pactado.
🔎 Contratar fuera: contras
- En ofertas combinadas voluntarias podrías perder una bonificación condicionada al producto del banco.
- Debes acreditar equivalencia y tramitar la aceptación del banco.
- Una prima inicial baja no garantiza que las renovaciones futuras sigan siendo económicas.
🧾 Cómo contratar el seguro fuera del banco
🔎 Documentos y comprobaciones antes de firmar
- Pide por escrito las condiciones con y sin seguro y el desglose de costes: FIPRE, FEIN, oferta de prima y cláusula de bonificación.
- Solicita las coberturas mínimas requeridas por la entidad: fallecimiento, incapacidad si procede, capital, beneficiario, exclusiones y vigencia.
- Consigue una propuesta externa comparable y envíala por escrito para comprobar su equivalencia y obtener confirmación de aceptación.
- Calcula el coste total del préstamo con ambas cuotas y ambas primas; no canceles la cobertura vigente antes de que la nueva esté activa.
La DGSFP explica en su criterio sobre seguros a prima única que una póliza anual renovable puede ofrecer protección equivalente a otra de prima única, cuando coinciden las coberturas y el compromiso de mantenerla durante el mismo horizonte pactado. El banco no debería rechazar una alternativa solo por su modo de pago si cumple esos requisitos.
🔎 Asegura la equivalencia, no una marca
Pregunta por escrito si tu operación es una venta vinculada exigida o una venta combinada con descuento comercial. En la primera, el artículo 17.3 protege la aceptación de una póliza equivalente sin empeorar las condiciones del préstamo. En la segunda, la bonificación puede depender contractualmente del seguro distribuido por el banco: no presupongas que una póliza externa conserva ese descuento.
Si te interesa ahorrar en otros seguros, aplicar el mismo método de comparación sirve para revisar las primas del seguro de coche y para ordenar tu presupuesto con la guía de ahorro doméstico. El objetivo no es acumular pólizas baratas, sino pagar lo razonable por las coberturas que necesitas.
🔁 Si ya lo contrataste: qué puedes hacer
🔎 Cambiar de seguro sin sorpresas
Si buscas «cambiar seguro hipoteca», puedes sustituir el producto por otro equivalente, pero mantener la bonificación depende del contrato y de la naturaleza de la condición que la concedió. Revisa la escritura y pide al banco una simulación de la cuota tras la sustitución. El Banco de España advierte de los posibles efectos de la cancelación de productos combinados.
Si es un seguro anual renovable, el tomador puede oponerse a la prórroga mediante aviso escrito de al menos un mes antes de su vencimiento, conforme al artículo 22 de la Ley de Contrato de Seguro, con las especialidades aplicables al seguro de vida. No dejes de pagar sin más: solicita la baja a tiempo y conserva pruebas.
🔎 Desistimiento del seguro de vida: 30 días
Para seguros de vida individuales de duración superior a seis meses, el artículo 83 a) de la Ley 50/1980 reconoce, con excepciones, el derecho a resolverlos sin motivación ni penalización en 30 días desde la entrega de la póliza o documento provisional. La comunicación debe remitirse en soporte duradero y poder acreditarse.
La aseguradora debe devolver la prima cobrada, descontando la parte correspondiente al tiempo efectivamente cubierto, dentro de los 30 días siguientes a recibir la comunicación. El desistimiento del seguro no anula automáticamente la hipoteca ni garantiza conservar una bonificación condicionada a ese producto.
🔎 Prima única, cancelación anticipada y devolución
La prima anual se paga periódicamente por periodos de cobertura; la única se abona al comienzo para toda la duración pactada. Si la prima única se financió, revisa además cuánto préstamo e intereses generó. Fuera del desistimiento o de los supuestos legales y contractuales, no hay derecho automático a cancelar cualquier prima única y recuperar toda la parte no consumida.
Si cancelas anticipadamente el préstamo, el artículo 23.3 de la Ley 5/2019 prevé la extinción del seguro accesorio del que sea beneficiario el prestamista, salvo que manifiestes a la aseguradora tu voluntad de mantenerlo con otro beneficiario; en el caso de extinción, tienes derecho al extorno de prima no consumida. La DGSFP recoge este criterio. Comprueba el ámbito temporal de tu contrato y las condiciones concretas.
🔎 Si el banco rechaza la alternativa
Pide una negativa motivada por escrito y contrasta las coberturas con los requisitos que te comunicaron. Primero reclama al servicio de atención al cliente de la entidad o de la aseguradora, según el problema. Después puedes acudir al supervisor competente; aquí tienes una guía de asociaciones y vías de reclamación.
🧠 Mi conclusión
No contrataría el seguro del banco solo porque aparezca una rebaja en el tipo. No estás obligado por ley a contratar el seguro de vida hipotecario con esa entidad y una prima cara puede neutralizar la bonificación. Compararía primero dos escenarios completos, con coberturas equivalentes y horizontes comparables, y me quedaría con el que protege bien y cuesta menos en conjunto.
También revisaría cada renovación: el saldo pendiente baja, la prima puede subir y el resultado cambiar. Si tu hipoteca es variable, importa además cómo evoluciona el euríbor y la revisión de cuota. Una decisión razonable hoy no tiene por qué seguir siéndolo dentro de cinco años.
❓ Preguntas frecuentes
❓ ¿Es obligatorio el seguro de vida para firmar una hipoteca?
No existe una obligación legal general de contratar seguro de vida en toda hipoteca. Sin embargo, el artículo 17.3 permite que el prestamista exija una cobertura que garantice las obligaciones del préstamo; en ese caso debe aceptar alternativas equivalentes.
❓ ¿El banco puede obligarme a comprar su seguro de vida?
No, cuando exige un seguro como garantía no puede imponer su propia aseguradora si presentas una póliza externa equivalente. Debe analizarla sin coste y sin empeorar por ello las condiciones del préstamo.
❓ ¿Me quitan la bonificación si cambio a otra aseguradora?
Depende del contrato: en una venta combinada, el descuento puede condicionarse a mantener el producto del banco. Si se trata de un seguro exigido bajo el artículo 17.3, rige la protección legal para las alternativas equivalentes. Solicita una respuesta escrita antes de cambiar.
❓ ¿Es obligatorio asegurar la vivienda hipotecada?
Sí, debe contar con seguro de daños adecuado, especialmente incendio, conforme al artículo 10 del Real Decreto 716/2009. Eso no obliga a comprar un seguro multirriesgo completo ni a contratarlo con el banco.
❓ ¿Puedo sustituir un seguro de prima única por uno anual?
En un seguro exigido como garantía, la DGSFP admite como equivalente un contrato anual renovable con las mismas coberturas y compromiso de mantenerlo durante el horizonte pactado. No basta con comparar solo la prima.
❓ ¿Cuánto tiempo tengo para desistir de un seguro de vida?
En los seguros de vida individuales de duración superior a seis meses incluidos en el artículo 83 a) de la Ley de Contrato de Seguro, tienes 30 días desde que recibes la póliza o cobertura provisional, con excepciones legales. Se devuelve la prima descontando el tiempo cubierto.
❓ ¿Recupero la prima única si termino de pagar la hipoteca antes?
Si el seguro es accesorio y el banco su beneficiario, el artículo 23.3 de la Ley 5/2019 prevé su extinción al reembolsar anticipadamente el préstamo y el extorno de la prima no consumida, salvo que solicites mantener el seguro con nuevo beneficiario. Analiza contratos anteriores a la ley de forma individual.
Contenido de carácter informativo: no constituye asesoramiento jurídico, financiero ni de seguros individualizado. Las decisiones dependen de la escritura, las condiciones de la póliza y la normativa aplicable a tu contrato. Fuentes y normativa revisadas el 28 de octubre de 2026.
Descargo de responsabilidad: Puedes consultar nuestro Descargo de Responsabilidad completo aquí.