Antes de empezar
⏱️ Tiempo de lectura: 7 min. Las imágenes de este artículo están generadas con Inteligencia Artificial con fines ilustrativos.
Cuando toca contratar o renovar el seguro de hogar, casi todos hacemos lo mismo: abrimos tres presupuestos, miramos la cifra de abajo y nos quedamos con la más baja. Es comprensible, pero también es la forma más rápida de acabar con una póliza que no encaja contigo.
Me ha pasado hace poco. Un mediador de seguros me envió tres presupuestos con su cuadro de garantías, de Allianz, Reale y Zurich, y el que más me convenció no fue el más barato. Te cuento cómo lo analicé para elegir seguro de hogar sin pagar de más.
La idea que quiero que te lleves es sencilla: el mejor seguro no es el más barato ni el que lleva el nombre más pomposo, sino el que cubre lo que necesitas y no te cobra por lo que ya tienes cubierto con otros seguros.
🏠 Elegir seguro de hogar: el precio es solo la primera cifra
Comparar parece fácil: manda la prima total. Pero dos pólizas con precios parecidos pueden proteger cosas distintas, y dos con coberturas parecidas pueden redactarlas de forma que, llegado el siniestro, el resultado cambie. Antes de decidir, mira cuatro cosas: capitales asegurados, límites, exclusiones y franquicias.
La Ley de Contrato de Seguro exige que la póliza describa las garantías de forma clara y que las exclusiones y limitaciones aparezcan destacadas tipográficamente. Dicho de otro modo: la letra pequeña existe, pero tiene que poder encontrarse.
🧾 Los tres presupuestos, frente a frente
Estos son los tres presupuestos que comparé. Los tres parten del mismo planteamiento: continente a primer riesgo hasta 10.000 € y contenido según la suma asegurada. Cambian la modalidad y el precio.
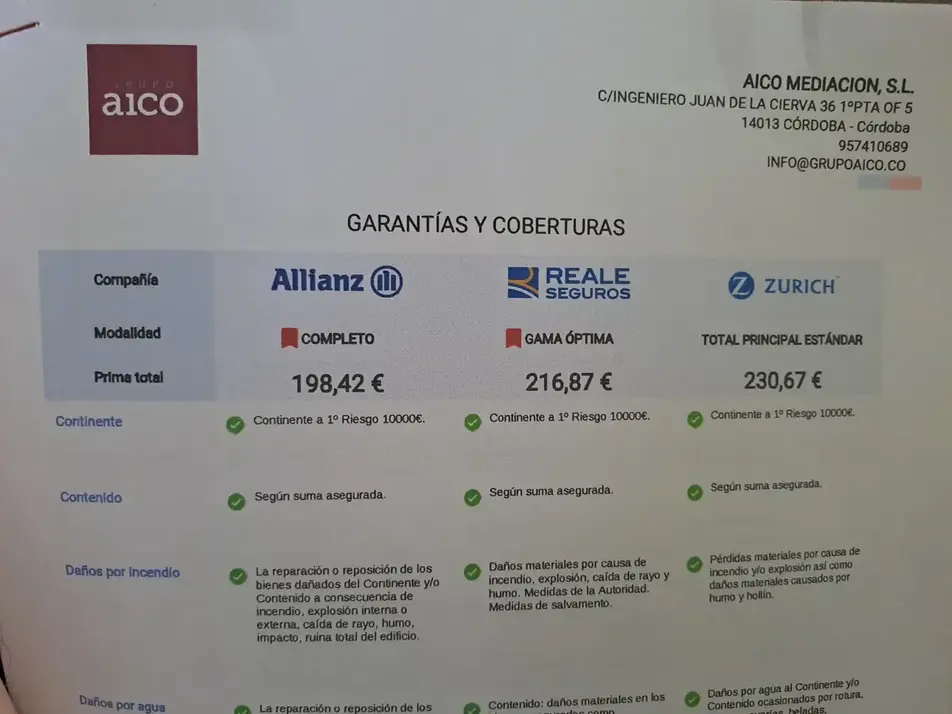
| Compañía | Modalidad | Prima total | Diferencia con la más barata |
|---|---|---|---|
| Allianz | Completo | 198,42 € | — |
| Reale Seguros | Gama Óptima | 216,87 € | +18,45 € (+9,3 %) |
| Zurich | Total Principal Estándar | 230,67 € | +32,25 € (+16,3 %) |
Entre la más barata y la más cara hay 32,25 €, un 16,3 % más. Reale queda en medio: 18,45 € por encima de Allianz y 13,80 € por debajo de Zurich. Es poca diferencia para decidir solo con la calculadora, y suficiente para preguntarte qué estás pagando de más.
🛡️ Qué cubre cada una: lo que coincide y lo que cambia
🏢 Continente y contenido: aquí no hay diferencias
En continente y contenido las tres coinciden. A primer riesgo significa que la aseguradora indemniza hasta el límite pactado, aquí 10.000 €, sin importar el valor real del edificio, y por eso no se aplica la regla proporcional en el continente.
En el contenido sí importa lo que declares: si la suma asegurada es inferior al valor real, el artículo 30 de la Ley de Contrato de Seguro permite que la compañía pague el daño en la misma proporción, salvo que se haya excluido de común acuerdo. Infravalorar para ahorrar prima es un mal negocio.
🔥 Incendio: la misma garantía contada de tres maneras
Las tres cubren los daños por incendio, pero cada una lo redacta a su manera. Allianz habla de reparar o reponer bienes del continente y del contenido por incendio, explosión, rayo, humo, impacto y ruina total del edificio. Reale menciona incendio, explosión, rayo y humo, y añade medidas de la Autoridad y de salvamento. Zurich recoge incendio, explosión y daños por humo y hollín.
¿Significa que una cubre más que otra? No necesariamente: la propia ley ya incluye entre los daños indemnizables los que causan las medidas necesarias para extinguir un incendio (artículo 49). Lo útil es detectar estas diferencias de redacción y preguntar al mediador cómo se aplican en la práctica.
💧 Daños por agua y el resto de garantías: leer línea a línea
En daños por agua y en el resto de garantías pasa lo mismo: cada compañía describe el alcance con sus palabras, sus límites y sus exclusiones. No compares titulares. Lee qué daños entran, si se repara la avería o solo sus consecuencias y qué tope tiene cada garantía.
🌪️ Lo extraordinario: no pagues dos veces por lo mismo
Terremotos, inundaciones extraordinarias o tempestades ciclónicas no los paga tu aseguradora: según el Reglamento del seguro de riesgos extraordinarios, de ellos se ocupa el Consorcio de Compensación de Seguros si tienes una póliza en vigor y el recargo pagado. Lo explico en el artículo sobre si el seguro cubre terremotos y, para los incendios, en seguro de hogar e incendio forestal.
⚖️ Por qué elegí Reale (y no la más barata)
Mi conclusión fue Reale Seguros con su Gama Óptima. No era la más barata, porque Allianz sale 18,45 € por debajo, ni la más cara. Y los nombres engañan: «Completo», «Gama Óptima» o «Total Principal Estándar» son etiquetas comerciales; lo que cuenta es el cuadro de garantías.
Para decidir seguí cuatro pasos, que te sirven para elegir seguro de hogar en tu caso:
- Igualar capitales: mismo continente a primer riesgo y mismo contenido en los tres presupuestos.
- Leer las garantías con el documento delante, no el nombre de la modalidad.
- Quitar lo que ya tengo cubierto con otros seguros, para no pagar dos veces el mismo riesgo.
- Decidir por encaje y no por precio: la diferencia con la más barata era de 18,45 €.
✅ Antes de firmar: tres comprobaciones que ahorran disgustos
Compara la póliza definitiva con el presupuesto. Si su contenido difiere de lo acordado, la ley te da un mes desde que te la entregan para reclamar que se corrija (artículo 8 de la Ley de Contrato de Seguro).
No asegures por encima del valor: si la suma asegurada supera notablemente el valor del interés, cualquiera de las partes puede pedir reducir suma y prima (artículo 31). Y si tienes otros seguros que cubren el mismo riesgo, la ley exige comunicarlo a cada aseguradora (artículo 32).
🧠 Mi conclusión
Reale Seguros fue la que mejor se adaptó a mis necesidades, y no por ser la más barata, sino porque su cobertura encajaba con lo que necesito sin añadir extras que ya tengo cubiertos con otros seguros. Su prima de 216,87 € quedó entre los 198,42 € de Allianz y los 230,67 € de Zurich.
Si te quedas con una idea, que sea esta: elegir seguro de hogar no es ganar un concurso de precios. Compara capitales, lee las garantías con calma, quita duplicidades y pregunta lo que no entiendas. Y recuerda que este artículo cuenta mi caso: no sustituye el consejo de un mediador o asesor profesional.
❓ Preguntas frecuentes
💶 ¿El seguro de hogar más barato es siempre la mejor opción?
No: el precio compara una sola cifra, no coberturas, límites ni exclusiones. En mi caso la más barata, Allianz con 198,42 €, quedó 18,45 € por debajo de Reale, y aun así me encajó mejor la segunda. Compara siempre con los mismos capitales.
🏠 ¿Qué significa continente a primer riesgo?
Significa que la aseguradora indemniza los daños del continente hasta el límite pactado, aquí 10.000 €, sin aplicar la regla proporcional por infraseguro. Se usa sobre todo cuando es improbable una destrucción total o cuesta calcular el valor real. Eso sí: esa cifra es el máximo que cobrarás.
📐 ¿Qué es la regla proporcional en un seguro de hogar?
Es el criterio por el que, si la suma asegurada es inferior al valor real, la aseguradora paga el daño en la misma proporción (artículo 30 de la Ley de Contrato de Seguro). Si declaras el 70 % del valor y el daño es de 1.000 €, cobrarías 700 €. Las partes pueden acordar excluirla.
📅 ¿Cuándo puedo cambiar de seguro de hogar?
Normalmente al vencimiento de cada anualidad: la ley permite oponerte a la prórroga avisando por escrito con al menos un mes de antelación (artículo 22). Revisa en tu póliza el plazo exacto y cómo debes comunicarlo.
Descargo de responsabilidad
Puedes consultar nuestro Descargo de Responsabilidad completo aquí.