⏱️ 4 min de lectura
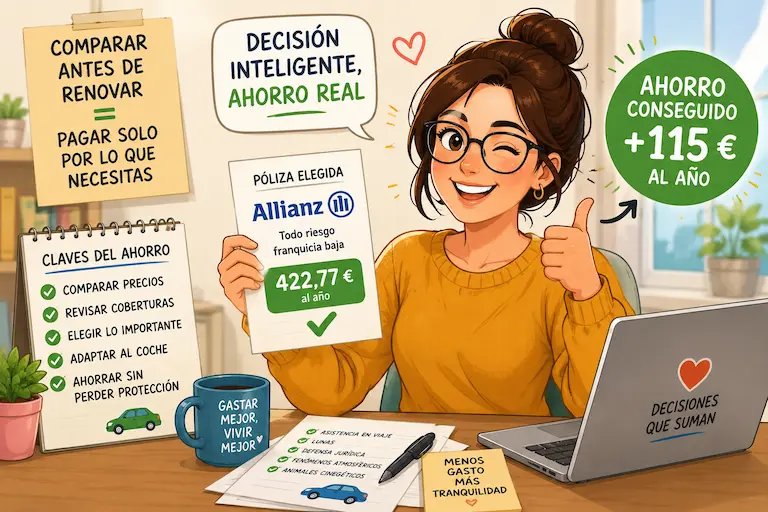
Imágenes generadas mediante Inteligencia Artificial con fines ilustrativos.
Renovar el seguro del coche sin comparar es una de esas costumbres que parecen cómodas… hasta que ves lo que podrías haberte ahorrado. Y ahí la comodidad empieza a parecerse bastante a una pequeña estafa consentida. Mi opinión es que es imperativo ahorrar seguro coche.
Este año decidí hacer algo que casi nunca hacemos: comparar de verdad varias compañías antes de renovar automáticamente.
Y sinceramente, la diferencia me sorprendió bastante.
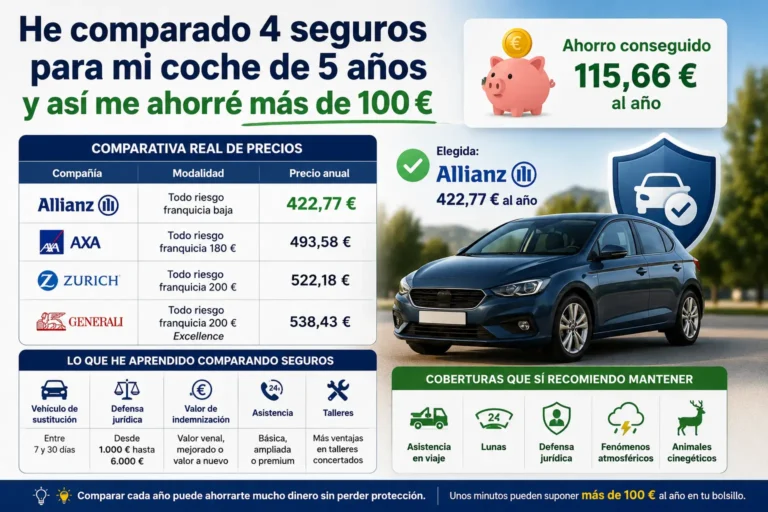
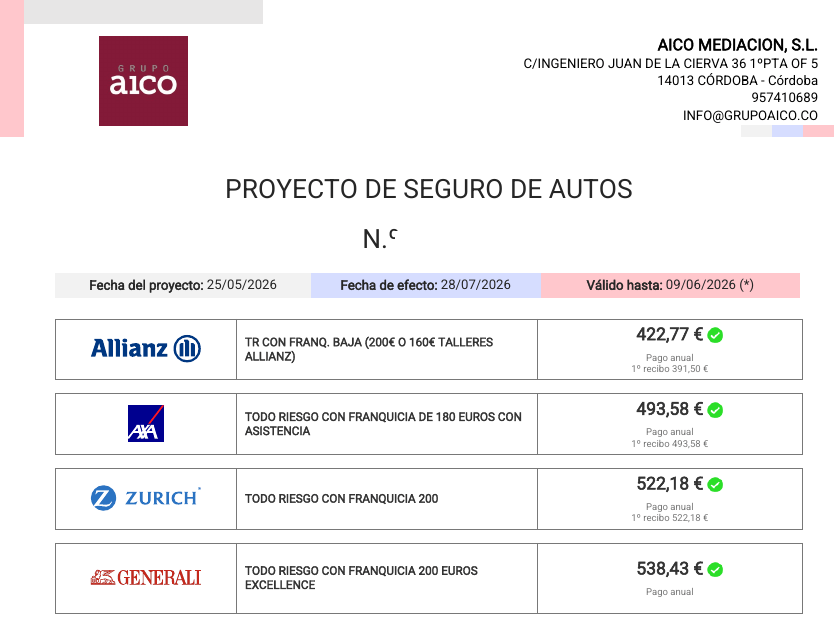
En apenas unos minutos encontré más de 115 € de diferencia entre pólizas muy parecidas, todas ellas a todo riesgo con franquicia. La comparativa fue realizada por Grupo Aico Correduría de Seguros.
Lo mejor de todo: hice toda la gestión desde casa, sin llamadas eternas, sin oficinas y sin escuchar música de espera diseñada para romper voluntades.
La comparativa real de precios
Estas fueron las opciones que me ofrecieron para un vehículo con aproximadamente 5 años de antigüedad y buen historial de conducción.
| Compañía | Modalidad | Precio anual |
|---|---|---|
| Allianz | Todo riesgo franquicia baja | 422,77 € |
| AXA | Todo riesgo franquicia 180 € | 493,58 € |
| Zurich | Todo riesgo franquicia 200 € | 522,18 € |
| Generali | Todo riesgo franquicia 200 € Excellence | 538,43 € |
La diferencia entre la más barata y la más cara era de:
115,66 € al año
Y aquí fue donde empecé a pensar: ¿realmente merece la pena pagar bastante más por ciertas coberturas premium?
Spoiler: no siempre.
La opción que finalmente he elegido
Después de revisar todo, he elegido Allianz por 422,77 € al año.
¿Por qué?
Porque siendo realista: mi coche ya tiene 5 años.
Y eso cambia bastante el enfoque.
Por ejemplo:
- el valor a nuevo durante 3 años ya no me aporta casi nada
- algunas coberturas premium inflan mucho el precio
- prefiero ahorrar más de 100 € manteniendo buena protección
Y aquí es donde muchas veces nos engañamos: seguimos pagando como si el coche siguiera oliendo a concesionario.
Y no.
Qué coberturas mantiene Allianz
La póliza sigue incluyendo:
- asistencia en viaje premium
- daños propios
- robo
- incendio
- lunas
- fenómenos atmosféricos
- libre elección de taller
- colisión con animales cinegéticos
Es decir: no es precisamente una póliza “pelada”.
Simplemente es más lógica para la edad del vehículo.
Lo que he aprendido comparando seguros
Aquí descubrí algo importante: muchas pólizas parecen iguales.
No lo son.
Encontré diferencias claras:
| Cobertura | Diferencias detectadas |
|---|---|
| Vehículo de sustitución | Entre 7 y 30 días |
| Defensa jurídica | Desde 1.000 € hasta 6.000 € |
| Valor de indemnización | Valor venal, mejorado o valor a nuevo |
| Asistencia | Básica, ampliada o premium |
| Talleres | Más ventajas en talleres concertados |
Y esto es justo lo que muchas veces nadie mira.
Porque solemos fijarnos en: precio y ya.
Error clásico.
En coches de 5 años cambia mucho la lógica
Aquí está la clave.
Si el coche fuese nuevo:
sí pagaría más.
Porque ahí importan:
- valor a nuevo
- mejores indemnizaciones
- coberturas más agresivas
Pero con 5 años:
la película cambia.
Porque:
- el valor baja
- ciertas coberturas pierden peso
- la diferencia de precio empieza a doler más
Y pagar por cosas que ya no compensan es una forma muy elegante de tirar dinero.
Lo que sí recomiendo mantener siempre
Aquí no recortaría demasiado:
| Cobertura | Motivo |
|---|---|
| Asistencia en viaje | Una buena grúa vale oro |
| Lunas | Son caras |
| Defensa jurídica | Muy útil |
| Fenómenos atmosféricos | Cada vez más frecuentes |
| Animales cinegéticos | Muy importante en carretera |
Pros y contras de elegir la opción más barata
Pros
✅ ahorro real superior a 100 €
✅ coberturas muy completas
✅ buena relación calidad-precio
✅ mejor equilibrio para coche con años
Contras
❌ menos extras premium
❌ menos valor a nuevo
❌ menos días de coche sustitución
❌ menor cobertura jurídica en algunos casos
Mi conclusión
Después de comparar varias compañías, tengo bastante claro algo:
renovar automáticamente me habría salido bastante más caro.
En mi caso:
- ahorro más de 100 €
- mantengo una póliza sólida
- adapto el seguro a la realidad del coche
Y eso es justo lo que muchas veces olvidamos:
el mejor seguro no siempre es el más completo.
A veces simplemente es el que mejor encaja con lo que realmente necesitas.
Y eso suele costar bastante menos.
FAQ
¿Cada cuánto debería comparar el seguro?
Idealmente cada año.
¿Vale la pena usar corredurías?
Sí, ahorran tiempo y pueden encontrar mejores precios.
¿Un coche más viejo necesita menos cobertura?
Depende, pero algunas coberturas pierden sentido con los años.
¿Siempre gana la opción más barata?
No. Solo si mantiene equilibrio.
En definitiva, si quieres seguir optimizando gastos del hogar, puedes revisar también nuestra guía completa de ahorro 2026 y otros artículos sobre seguros y consumo inteligente.
Transparencia
Este artículo no está patrocinado y no contiene enlaces de afiliación.
Los enlaces incluidos dirigen únicamente a las webs oficiales de las compañías mencionadas.
La comparativa utilizada en este artículo fue proporcionada por Grupo Aico Correduría de Seguros.
Descargo de responsabilidad
Este artículo tiene fines exclusivamente informativos. Puedes consultar nuestro Descargo de Responsabilidad completo aquí Descargo de Responsabilidad completo aquí.